Brasil podría llegar a tener el tipo estándar de impuesto sobre el consumo más alto del mundo cuando se aplique la reforma tributaria. La previsión de un tipo conjunto cercano al 30% cobró fuerza después de que el Tribunal de Cuentas de la Unión (TCU) aprobara el miércoles 28 un cálculo de referencia del 11,3% para la Contribución sobre Bienes y Servicios (CBS), el tributo federal que sustituirá al PIS y a la Cofins. El porcentaje se remitirá al Senado, que deberá definir el tipo que entrará en vigor en 2027.
La decisión se tomó por unanimidad en una sesión extraordinaria del tribunal. El cálculo exacto de la CBS quedó en el 11,3468%, por encima del 9,21% estimado anteriormente por el Comité Gestor del Impuesto sobre Bienes y Servicios (IBS). La diferencia elevó las estimaciones sobre la carga conjunta que recaerá sobre bienes y servicios en el país.
La CBS se sumará al IBS, un impuesto cuya competencia compartirán los estados y los municipios y que sustituirá gradualmente al ICMS y al ISS. Aunque el tipo del IBS todavía no se ha fijado, algunos especialistas calculan que podría situarse en torno al 18,7%. La suma de ambos tributos alcanzaría así aproximadamente el 30%.
Si esa previsión se confirma, Brasil superaría a Hungría, cuyo tipo estándar del impuesto sobre el valor añadido (IVA) es del 27%. También rebasaría la media cercana al 19% aplicada en los países de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), según la información divulgada por UOL. La comparación se refiere a tipos estándar y no implica que todos los productos o servicios estén sujetos a idéntico tratamiento fiscal.
Para ilustrar el cálculo, una compra con un valor equivalente a unos 16 euros antes de impuestos —100 reales brasileños— tendría una carga de 4,80 euros si se aplicara un tipo del 30%, y alcanzaría un precio de 20,80 euros. La conversión es orientativa, tomando como referencia aproximada 0,16 euros por real; el cambio fluctúa. Además, el ejemplo no representa necesariamente el coste efectivo de una operación: el nuevo sistema contempla créditos fiscales, reducciones de tipos y tratamientos específicos para determinados bienes y servicios.
La cifra del TCU se aparta de las estimaciones manejadas durante la preparación de la reforma. En 2024, el Ministerio de Hacienda calculaba un tipo conjunto aproximado del 26,5%, dividido entre el 8,8% correspondiente a la CBS y el 17,7% previsto para el IBS.
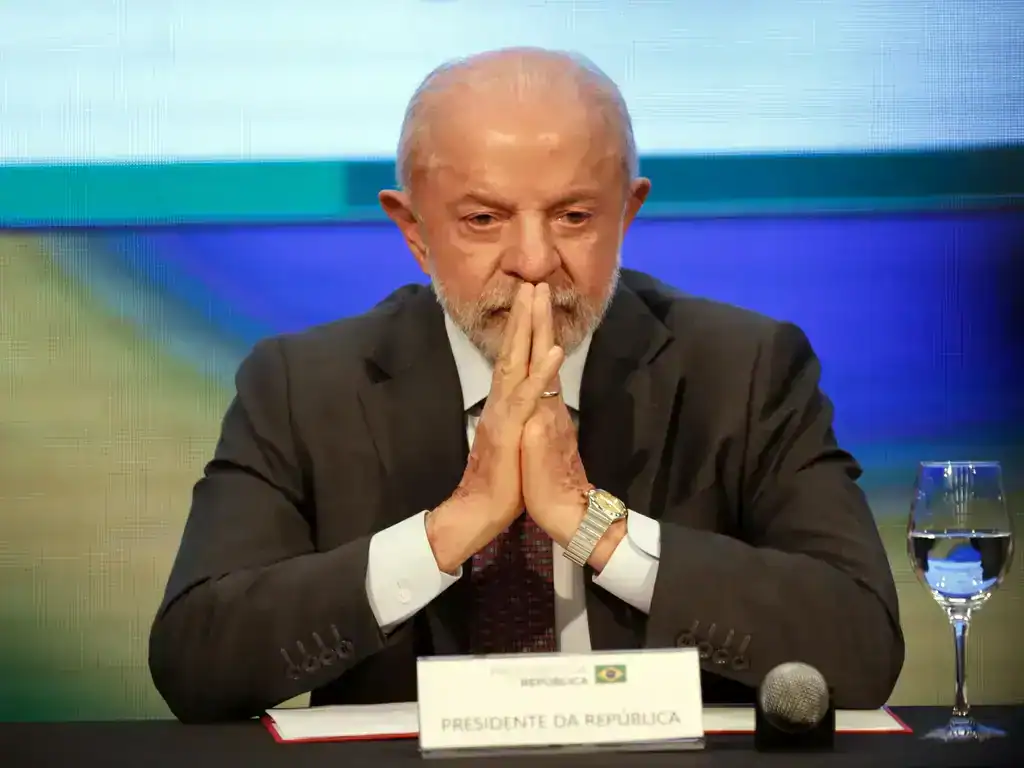
Según el tribunal, el cálculo aprobado busca mantener el nivel de recaudación federal durante la sustitución de los tributos actuales. Para elaborarlo se analizaron datos de recaudación de 2012 a 2021, así como las normas sobre beneficios fiscales, créditos tributarios y regímenes específicos incluidas en la reforma. El presidente del TCU, el ministro Vital do Rêgo, señaló que la metodología no pretendía aumentar la recaudación, sino hallar un tipo equivalente a los impuestos que dejarán de aplicarse.
La previsión ha recibido críticas de representantes del sector productivo. La Federación de Industrias del Estado de São Paulo (Fiesp) sostuvo que el porcentaje calculado supera lo necesario para mantener la carga tributaria y estimó que el impacto económico en 2027 podría superar los 16.000 millones de euros, equivalentes a más de 100.000 millones de reales con la conversión orientativa utilizada.
Los efectos también podrían variar según la actividad. Algunas empresas de servicios podrían tener más dificultades para aprovechar los créditos fiscales, especialmente cuando una parte importante de sus costes corresponde a salarios. En cambio, el diseño del sistema permite compensar impuestos pagados en etapas anteriores de la cadena productiva. Por ello, el tipo estándar no equivale necesariamente a la carga efectiva soportada por cada empresa ni significa que los precios al consumidor vayan a subir automáticamente un 30%.
El siguiente paso será la revisión del cálculo por el Senado, que tiene hasta el 15 de diciembre para fijar mediante una resolución el tipo de referencia de la CBS. Si no se pronuncia dentro del plazo previsto, se aplicará el porcentaje calculado por el TCU, de acuerdo con las reglas de la reforma.
La implantación será gradual. La CBS comenzará a sustituir en 2027 los tributos federales sobre el consumo, mientras que la aplicación del IBS se ampliará en los años posteriores. La transición está prevista hasta 2033, cuando el nuevo modelo deberá reemplazar por completo los impuestos incluidos en la reforma. Hasta entonces, los tipos pueden someterse a nuevos cálculos y ajustes, y el porcentaje conjunto dependerá de la definición de los tributos que integrarán el sistema.