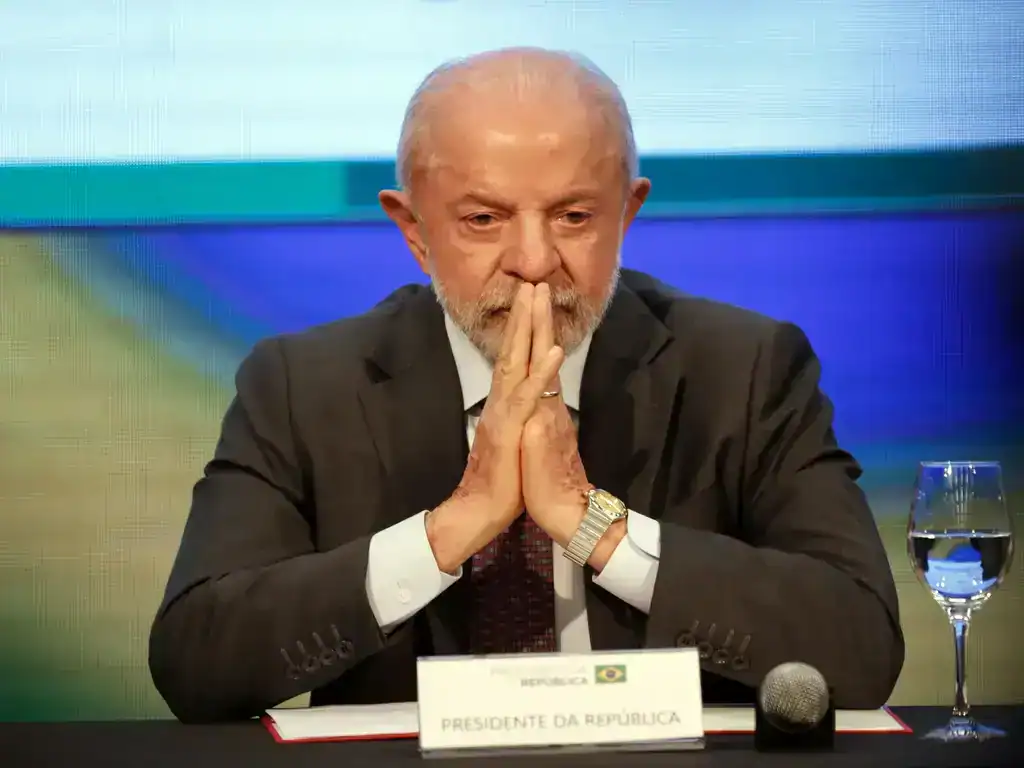
Las empresas brasileñas tienen nuevas obligaciones tributarias desde enero de 2026, tras la entrada en vigor de una norma que establece una retención del 10 % del impuesto sobre la renta en determinadas distribuciones de beneficios y dividendos. La medida, aprobada por el presidente Luiz Inácio Lula da Silva, afecta a los pagos mensuales superiores a 50.000 reales brasileños (aproximadamente 8.000 euros) que una misma empresa realice a una misma persona física residente en Brasil.
La norma está recogida en la Ley n.º 15.270, de noviembre de 2025, y modifica el tratamiento fiscal de ingresos que, por regla general, antes estaban exentos para sus beneficiarios. Cuando se supera el umbral mensual, el impuesto se calcula sobre el importe total distribuido, no solo sobre la cantidad que exceda el límite. Para las conversiones se ha utilizado como referencia orientativa 1 real brasileño = 0,16 euros; las equivalencias pueden variar según el tipo de cambio.
En la práctica, si una empresa distribuye 60.000 reales (unos 9.600 euros) en beneficios a una persona física durante un mismo mes, deberá retener 6.000 reales (aproximadamente 960 euros) de impuesto sobre la renta, siempre que el pago esté sujeto a la nueva regulación. La empresa debe efectuar la retención antes de entregar al beneficiario el importe restante y será responsable de ingresar a la Administración tributaria la cantidad correspondiente.
La obligación no se limita a una única transferencia. Según la Receita Federal, si una empresa efectúa varios pagos al mismo beneficiario durante el mes, debe sumar sus importes para comprobar si se rebasa el umbral de 50.000 reales (unos 8.000 euros). Por tanto, la verificación se realiza atendiendo al total mensual abonado por esa empresa a esa persona, y no considerando cada distribución de forma aislada.
La ley contempla excepciones para determinados beneficios vinculados a resultados obtenidos hasta 2025. Estos importes pueden quedar fuera de la nueva retención si su distribución fue aprobada antes del 31 de diciembre de ese año y se cumplen las demás condiciones legales, incluidos los plazos previstos para realizar los pagos. La aplicación de la excepción depende, por tanto, de que se respeten tanto la fecha de aprobación como los requisitos establecidos por la norma.
Además de la retención mensual sobre ciertos dividendos, la legislación introduce reglas de tributación mínima para personas físicas con ingresos anuales superiores a 600.000 reales (aproximadamente 96.000 euros). El impuesto retenido durante el año sobre beneficios y dividendos podrá tenerse en cuenta en el cálculo anual. Así, la retención mensual no debe entenderse automáticamente como un pago definitivo adicional: su tratamiento también se examinará dentro de la liquidación anual correspondiente.
El cambio forma parte de las modificaciones del impuesto sobre la renta aprobadas en 2025, que también ampliaron el tramo de exención para contribuyentes con rentas más bajas. Para las empresas, el efecto práctico más inmediato consiste en identificar qué distribuciones están sujetas a retención, sumar los pagos mensuales a cada beneficiario y calcular e ingresar el impuesto cuando corresponda. La carga fiscal se aplica a los ingresos distribuidos a personas físicas, mientras que la empresa actúa como responsable de practicar y efectuar la retención prevista.