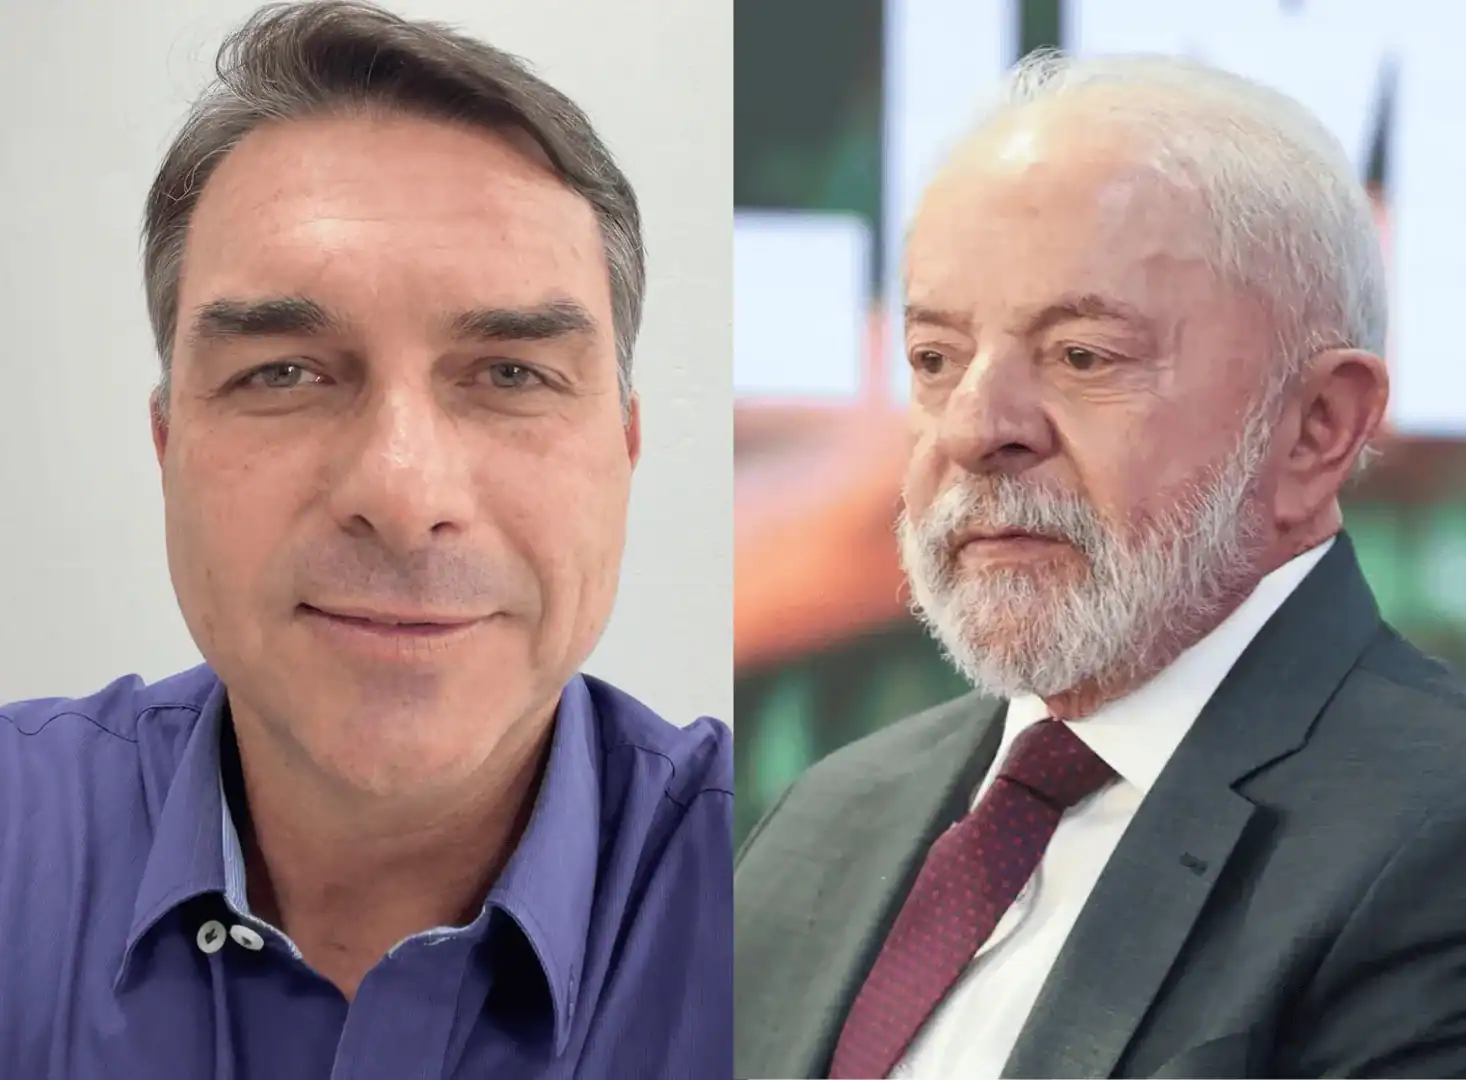
Goldman Sachs trazó distintos escenarios para el dólar tras las elecciones presidenciales de 2026, en las que compiten el presidente Luiz Inácio Lula da Silva (PT) y el senador Flávio Bolsonaro (PL). Según el análisis de la estratega sénior de divisas Teresa Alves, la cotización podría retroceder a un rango de entre 4,50 y 4,80 reales brasileños (aproximadamente €0,82–€0,87) en un contexto que los mercados interpreten como favorable a una política fiscal más estricta. Por el contrario, la persistencia de riesgos fiscales podría llevar la moneda estadounidense a cerca de 5,80 reales (unos €1,06).
Aunque las proyecciones se presentan en el marco de la contienda electoral, el banco no asocia una cotización específica al triunfo de Lula o de Flávio Bolsonaro. Para Goldman Sachs, las medidas adoptadas tras la votación resultan más influyentes en la evolución del real que el nombre del vencedor.
“Es importante recalcar que creemos que los cambios en las directrices políticas tras la elección, y no el resultado en sí, son los que pueden conducir al real a esos distintos niveles”, afirmó Alves en el informe divulgado el miércoles 23 de septiembre.
En un escenario de política fiscal más rigurosa, la entidad considera plausible que el dólar se sitúe entre 4,50 y 4,80 reales (€0,82–€0,87). Si, por el contrario, el premio de riesgo fiscal retornara a los niveles registrados en diciembre de 2024, el real podría depreciarse en torno a un 14 % y situar el billete verde en 5,80 reales (€1,06).
Goldman Sachs también contempla un escenario intermedio. Con el premio de riesgo fiscal en el nivel observado en septiembre de 2024, la cotización del dólar rondaría los 5,40 reales, unos €0,98.
Otro escenario se basa en el comportamiento reciente del peso colombiano. Si el real replicara la trayectoria del peso tras las elecciones en Colombia, el dólar podría caer alrededor de un 15 %, llegando a 4,35 reales (aproximadamente €0,79). “Consideramos este un escenario optimista para el real, pues el desempeño del peso suele servir de guía útil cuando ambas monedas se comportan de forma similar”, añadió Alves.
La estratega también analizó precedentes electorales en Brasil. En 2014 y 2022, parte de los movimientos del tipo de cambio tras el primer turno se revirtieron antes de la segunda vuelta. En 2018, el real alcanzó su nivel más bajo el viernes anterior al segundo turno. “Esto ocurre porque el mercado de divisas puede cambiar rápidamente el foco hacia los resultados prácticos de las políticas públicas tras el primer turno, como sucedió en 2002”, explicó Alves.
Más allá de la situación política y fiscal brasileña, varios factores externos influyen en el cruce EUR/BRL y en las cotizaciones del dólar a nivel global. Entre ellos destacan el comportamiento general del dólar en los mercados internacionales, la evolución de los precios de las materias primas (commodities), las decisiones de política monetaria y los tipos de interés en Estados Unidos, así como la percepción de riesgo global ante eventos geopolíticos o económicos.
Goldman Sachs es un banco de inversión y gestor de activos de alcance mundial, que realiza análisis de divisas, tasa de interés y mercados emergentes con el objetivo de ofrecer a sus clientes distintos escenarios probables. En este caso, su informe subraya la relevancia de las reformas fiscales y de los cambios de directrices políticas para determinar el rumbo del real brasileño después de los comicios.